iDeCoを始めたあとで「これ、途中でやめられるんだろうか」と思ったことはありませんか。
iDeCoの話は、たいてい入口から始まります。掛金が全額所得控除になって、その年の税金が軽くなる。運用の利益にも税金がかからない。調べると出てくるのはその2つで、どちらも本当のことです。
僕も2024年5月にiDeCoをスタートしました。NISAは2021年から続けていて、iDeCoはそのあとに足した形です。
引っかかったのは、そのあとでした。新NISAの枠で夫婦の分を計算してみて、そちらに寄せようとしたら、動かせなかったんです。
iDeCoは、入口の話はいくらでも出てくるのに、出口の話がほとんど出てこない制度だと思っています。
iDeCoは、始めたら途中でやめられません
先に結論から書きます。「iDeCoをやめたい」と思っても、途中解約して引き出すことは原則できません。掛金を止めることはできますが、口座そのものは60歳まで残り続けます。
掛金は下げられるし、止められます
まず、掛金の金額は年に1回変えられます。下限は月5,000円で、そこから1,000円単位です。家計が苦しくなったときや、他に回したくなったときは、ここで調整できます。
毎月の掛金を止める手続きはあって、止めると「運用指図者」という立場になります。新しくお金を入れるのをやめて、それまでに積んだ分の運用指示だけを続ける形です。家計が厳しくなったときの逃げ道として用意されているので、ここは詰みません。
ただ、止めているあいだも口座を維持する手数料はかかり続けます。掛金を出しているときは月171円、止めて運用指図者になると月66円です。国民年金基金連合会に払う105円がかからなくなるぶん、少し下がります。この分はどこの金融機関を選んでも必ずかかるもので、ネット証券ならこれ以上の上乗せはありません。
月66円なので、すぐに効いてくる額ではありません。ただ掛金を入れていないのに引かれ続けるので、止めたまま何年も置いておくと、その分だけ減っていきます。
でも、お金は60歳まで出せません
問題はこちらです。iDeCoは老後のための制度なので、原則60歳まで受け取れません。途中で解約して現金化する、という選択肢が最初からありません。脱退一時金という仕組みはありますが、要件がかなり限られていて、普通に働いて掛金を払ってきた人が使えるものではありません。
僕がつまずいたのはここでした。新NISAは枠が大きいので、その分をNISAに回そうとしたんですけど、iDeCoは「方針を変えたので出させてください」では動いてくれません。

NISAは自由に止めて自由に引き出せるので、同じ感覚で考えていました🌳
やめられないこと以上に効くのは、出口の税金です
ここからが本題です。iDeCoは掛金が全額所得控除になるので、入口の節税はよく紹介されています。ところが受け取るときには課税されるので、出口の形によって、入口で得した分が目減りすることがあります。
一時金で受け取ると「退職所得」になります
iDeCoをまとめて受け取ると、税金の上では退職金と同じ「退職所得」として扱われます。退職所得には退職所得控除という大きな控除があって、これが使えるあいだは税金がほとんどかかりません。計算はこうなっています。
| 勤続年数(iDeCoは加入年数) | 退職所得控除の額 |
|---|---|
| 20年以下 | 40万円 × 年数(最低80万円) |
| 20年超 | 800万円 + 70万円 ×(年数 − 20年) |
退職金と、控除の枠を食い合います
やっかいなのが、この控除はiDeCoと退職金で別々にもらえるわけではないことです。受け取る時期が近いと、ひとつの枠を分け合う形になります。
つまり、先にiDeCoを一時金で受け取って控除を使ってしまうと、あとから退職金を受け取ったときに使える控除が減ります。退職金がある人ほど、この影響が大きくなります。
2026年1月、5年ルールが10年ルールに変わりました
その「受け取る時期が近いと」の線引きが、2026年1月から動きました。
| 受け取る順番 | 2025年まで | 2026年1月から |
|---|---|---|
| iDeCoが先 → 退職金が後 | 5年以内なら控除が減る | 10年以内なら控除が減る |
| 退職金が先 → iDeCoが後 | 19年以内なら控除が減る | 19年以内なら控除が減る(変更なし) |
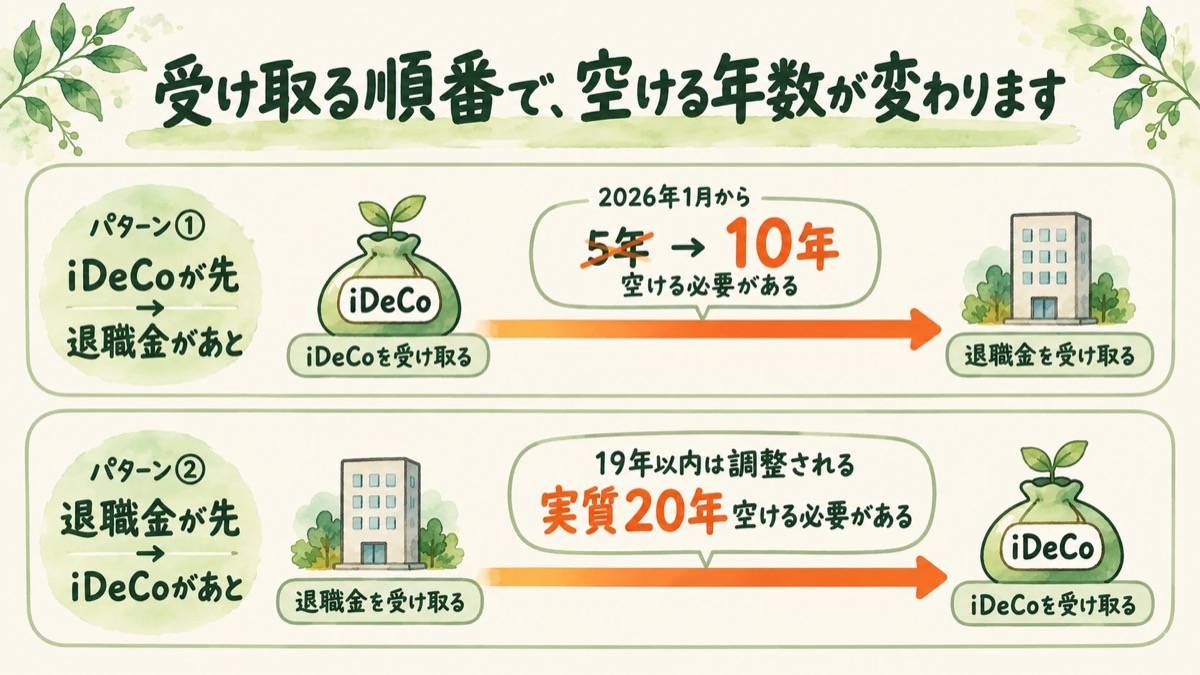
これまでは、60歳でiDeCoを受け取って65歳で退職金をもらえば、5年空いているので控除を満額使えました。それが2026年1月からは10年必要になったので、同じ受け取り方だと控除が減ります。
逆の順番、つまり退職金を先に受け取ってからiDeCoを受け取る場合は、もともと19年以内が調整の対象です。実質、20年空けないと満額にはなりません。こちらは今回変わっていませんが、そもそも条件が厳しいので、順番を逆にすれば解決という話でもありません。
始めたときに読んだ記事は、全部5年で書いてありました🌳
ここが僕がいちばん怖いと思っているところです。iDeCoは60歳まで動かせないのに、出口のルールは動きます。20年後に受け取るお金の税金が、いまのルールで決まっているとは限りません。
受け取り方は2つ。どちらを選ぶかで税が変わります
受け取り方には一時金と年金の2つがあって、金融機関によっては両方を組み合わせることもできます。使える控除が別なので、退職金があるかどうかで向き不向きが変わります。
| 受け取り方 | 使える控除 | 10年・19年ルール |
|---|---|---|
| 一時金 | 退職所得控除 | 対象になる |
| 年金 | 公的年金等控除 | 対象にならない |
年金として受け取る場合は公的年金等控除を使うので、退職金と枠を食い合いません。そのかわり、受け取っているあいだは他の年金と合算されるので、そちらで課税されることがあります。どちらが有利かは退職金の額と受け取る年で変わるので、ここは一律に決められません。
うちがiDeCoを始めた理由
僕がiDeCoを始めたのは2024年5月です。順番としてはNISAのほうが先で、2021年9月から積み立てていました。
新NISAの枠で計算して、方針を見直そうとした
始めてから、新NISAの枠で夫婦の分を計算してみました。合わせれば、将来的には埋められる見込みが立ちました。そうなると、1日でも早く埋めたくなります。非課税で置ける場所が増えたのだから、そちらを優先したい。枠は毎年リセットされるので、使わなかった年のぶんは戻ってきません。
ただ、家計から出せる額は決まっています。NISAを増やすなら、どこかを減らすしかない。気持ちが揺れたのではなく、計算の前提が変わったので方針を見直した形です。
でも、やめられませんでした
ところが最初に書いたとおりで、iDeCoは「方針が変わったので」では止まりません。掛金を止めても口座は残って手数料がかかり続けるので、止めればいいという話でもありませんでした。
いまは、出口に影響が出ない範囲だけ残しています
そこでうちは、掛金を2つの線で決めています。下は手数料負けしない額、上は受け取るときに退職所得控除とぶつからない額です。その間に収まるところまで下げました。
掛金を増やして入口の節税を取りにいくより、出口で慌てないほうを選んだ形です。減らした分はNISA側に回しています。
ただ、これで安心という話でもありません。今回の改正で5年が10年になったように、この線は動きます。うちは毎年ライフプランを見直しているので、そのときに受け取る年をあわせて確認するようにしました。
僕は19歳から同じところで働いているので、退職所得控除の枠そのものは大きくなる見込みです。20年を超えたぶんは1年あたり70万円ずつ増えていくので、長く勤めるほど枠は広がります。
ただ、その枠を退職金でどこまで使うことになるのかが分からないと、iDeCoを何年空ければいいかも決まりません。枠が大きいから大丈夫、とは言い切れないんですよね。だから毎年見ています。
ライフプラン表に「iDeCoを受け取る年」の行を足しました🌳
これから始める人が、先に決めておくこと
iDeCoを調べていると、たいてい最初に出てくるのは「いくら掛けられるか」です。上限まで入れれば節税額が大きくなるので、そこから考えたくなります。
ただ、僕が先に知りたかったのはそこではありませんでした。いくら掛けるかより先に、いつ受け取るかを決めておいたほうがいいと思っています。掛金は後から変えられますが、受け取る時期は退職金との関係で決まってしまって、自分だけでは動かせないからです。
先に確かめておくと、あとで慌てないのはこのあたりです。
- 退職金があるか。あるとしたら、何歳のときに受け取るのか
- その退職金で、退職所得控除をどれくらい使うことになるのか
- iDeCoを一時金で受け取るなら、退職金と何年空けられるのか
- 空けられないなら、年金で受け取る形も選べるか
ここが埋まっていれば、掛金をいくらにするかは後から調整できます。逆に埋めないまま上限まで入れてしまうと、60歳まで動かせない状態で出口の問題を抱えることになります。
まとめ
- iDeCoは掛金を止められるが、解約して引き出すことは原則できない。口座は60歳まで残る
- 掛金を止めているあいだも、口座の維持手数料はかかり続ける
- 一時金で受け取ると退職所得になり、退職金と退職所得控除の枠を分け合う
- 2026年1月から、iDeCoを先に受け取ったあと退職金を受け取る場合の調整が5年から10年に延びた
- 退職金が先でiDeCoが後の場合は19年以内が調整対象。実質20年空けないと満額にならない
- 年金で受け取れば公的年金等控除になり、この調整の対象にはならない
- 掛金の額より先に、受け取る年を決めておいたほうがいい
入口の節税だけ見て始めると、出口で困ります。僕は困ってから調べたので、同じ順番を踏まなくていいように書きました。
コメント