※この記事は広告を含みます。
家を買って住宅ローン控除が始まったら、ふるさと納税はやめたほうがいいのかな。こんなことで迷っていませんか。
- 「住宅ローン控除とふるさと納税はケンカする」と聞いて、怖くなった
- シミュレーションに出てきた上限額を、そのまま信じていいのか分からない
- 損してたらどうしよう、と思って、結局ふるさと納税をやめてしまった
僕も家を買ってから、住宅ローン控除を受けてきました(2025年分で終わりました)。そのあいだも、ふるさと納税は控えずに、詳細シミュレーションで出た上限額どおりに寄付してきました。
それで本当に損していなかったのか。家に届いた住民税の紙を見て、自分の数字で確かめてみました。
先に答えを言うと、住宅ローン控除のほうは1円も損していません。
この記事では、なぜ「ケンカする」と言われるのかを、できるだけ身近なたとえで説明します。そのうえで、自分の場合は損しているのかを、住民税の紙1枚で確かめる方法を書いていきます。
税金は「2つのレジ」で払っている
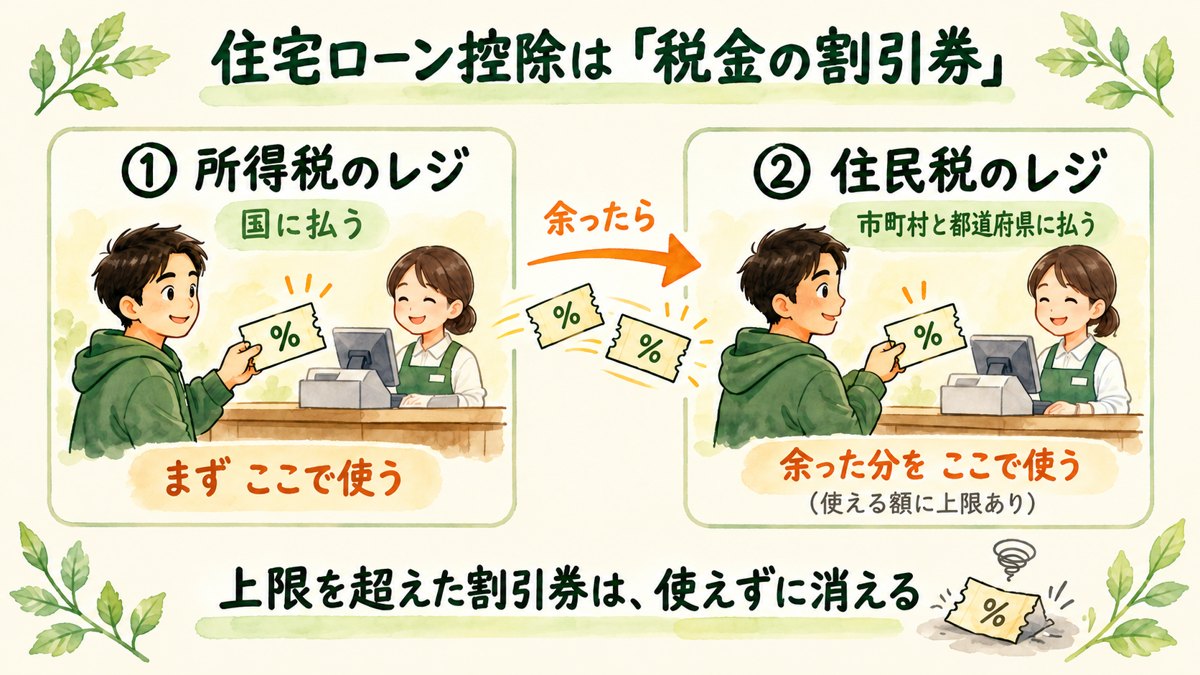
まず、税金の払い方を、お店のレジにたとえてみます。
会社員の税金は、大きく2つのレジで払っています。
- 所得税のレジ:国に払う税金。毎月の給料から引かれている
- 住民税のレジ:住んでいる市区町村と都道府県に払う税金。6月ごろに1年分の額が決まる
ふだんは給料から勝手に引かれるので、レジが2つあることすら意識しないと思います。でも、住宅ローン控除とふるさと納税の話は、この「2つのレジ」が分かるだけで、ほとんど理解できます。
住宅ローン控除は「割引券」
家を買って住宅ローン控除を受けると、毎年税金の割引券がもらえるイメージです。割引券の額は、その年の年末のローン残高で決まります(残高の0.7%などで、買った時期によって違います)。
この割引券には、使う順番があります。
- まず所得税のレジで使う
- 所得税の請求より割引券のほうが大きくて、券が余ったら、余った分を住民税のレジに持っていける
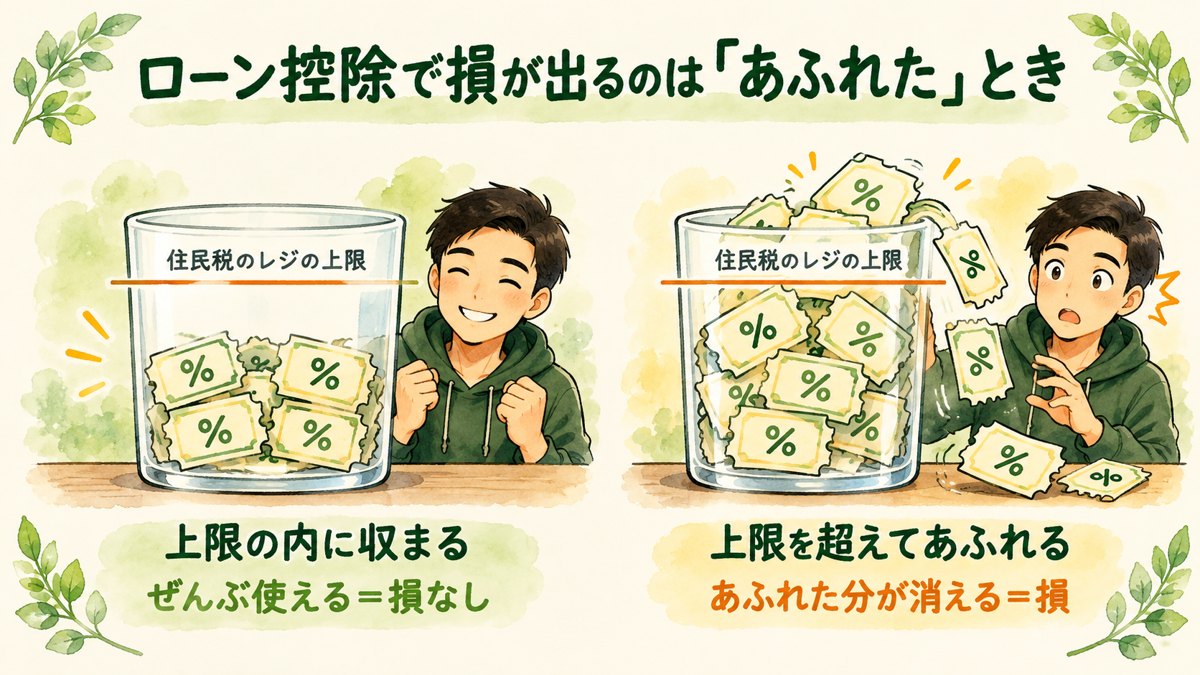
- ただし、住民税のレジで使える額には上限がある。上限を超えた分は使えずに消える
この「住民税のレジの上限」は、住み始めた時期と、消費税がかかった家かどうかで決まっていて、9万7,500円か13万6,500円の人が多いです。
ふるさと納税は「来年の住民税の先払い」
ふるさと納税は、ざっくり言うと来年払う住民税を、好きな町に先払いする仕組みです。先払いすると、その町からお礼の品が届きます。
僕は昔、ふるさと納税でカニを頼んでいたんですが、当たり外れがあったので、ぜいたくなカニは旅行先で食べることにしました。今は家計の負担を減らすために、お米を選んでいます。
お米にしてもう3年になりますが、食費のうちお米の分がまるごと浮くので、家計が本当に楽になっています。選ぶときは、1kgあたりの寄付額が安くて、レビューの高いものにしています。
お米の返礼品は数が多いので、どの市町村が安いのか、本当に大丈夫なのか、安すぎるとおいしくないんじゃないか、と気になることがたくさん出てくると思います。調べているうちにどれがいいのか分からなくなったり、後回しにしているうちに年末が来てしまったりしがちです。そんなときのために、僕が今年頼んでおいしかったお米を1つ置いておきます。
上限の内で寄付すれば、自分で負担するのは1年で2,000円だけです。
ただし、先払いできる額には限りがあります。それが「上限額」です。上限を超えた分は、ほとんど自腹になります。
なぜ「ケンカする」と言われるのか
確定申告でふるさと納税をすると、寄付した分の一部は所得税のレジの請求からも引かれます。所得税の請求が少し減るので、そのぶん住宅ローン控除の割引券が余りやすくなります。
余った割引券は住民税のレジに持っていけますが、さっき書いたとおり、住民税のレジには上限があります。
- 余った分が上限の内に収まる → 割引券はぜんぶ使える。損はない
- 余った分が上限を超える → 超えた分の割引券が消える。ここで損が出る
つまり、住宅ローン控除とのケンカで損が出るのは、割引券が住民税のレジの上限まであふれたときです。
ちなみに、ワンストップ特例(確定申告をしないでふるさと納税をする方法)を使う人は、所得税のレジの請求が変わりません。寄付した分は住民税のレジでまとめて引かれます。なので、この「割引券が余りやすくなる」心配は、主に確定申告をする人の話です。
僕の場合は、住民税の紙で確かめた
僕は確定申告をしているので、まさに「ケンカ」が起きうる側です。そこで、毎年6月ごろに届く住民税の紙(税額の決定通知書)を見てみました。
2025年の分は、こうなっています。
- 寄付したのは、だいたい11万円
- その年は医療費控除も使ったので、所得税の請求が小さくなった
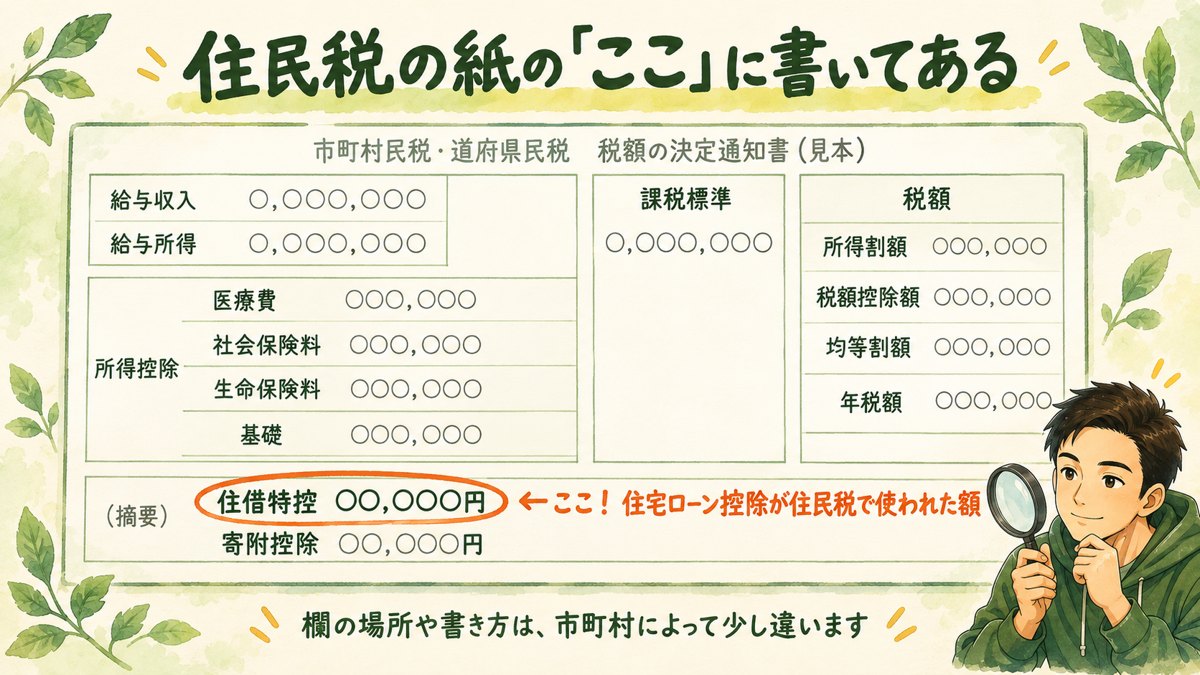
- 割引券が余って、住民税のレジで使った分(紙の「住借特控」の欄)は、合わせて約5万4,000円
- 僕の住民税のレジの上限は13万6,500円なので、上限の内に収まっている
ふるさと納税でも割引券が余りましたが、あふれてはいません。割引券はぜんぶ使えていて、住宅ローン控除のほうの損はゼロです。
ひとつだけ、ふるさと納税の上限のほうを約1,600円だけ超えていました。寄付11万円のうちの約1,600円なので、ほぼ上限ぴったりです。この分だけは自腹になっています。
その前の年も確かめましたが、住民税のレジで使った分は約4万4,000円で、同じく上限の内です。
詳細シミュレーションの上限どおりに寄付してきたのは、僕の場合は正解だったわけです。
自分の場合を確かめる方法
難しい計算は要りません。6月ごろに届く住民税の紙を1枚出して、2つの欄を見るだけです。
- 「住借特控」(住宅借入金等特別税額控除)の欄:住民税のレジで使った割引券の額です。ここに数字が入っていたら、割引券が所得税で使いきれずに住民税まで来ています
- その数字が、住民税のレジの上限より小さいか:上限は前に書いたとおりです(所得が少ない人はもっと低くなります)。自分の上限は、税務署や市役所に聞くのが確実です
「住借特控」の数字が上限ぎりぎりに張りついていたら、割引券があふれている可能性があります。そのときは、寄付を少し減らすのが確実です。くわしくは市役所の住民税の窓口で聞いてみてください。
上限額は「詳細シミュレーション」で出す
ふるさと納税の上限は、年収だけを入れる簡単なシミュレーションだと、医療費控除などが入らずに上限が高めに出ることがあります。住宅ローン控除は、上限そのものはほとんど変えません。
僕は、源泉徴収票の数字を入れる「詳細シミュレーション」で毎年上限を出しています。それも、楽天ふるさと納税と、もう1つ別のふるさと納税サイトの2つで出して、見比べています。買い物の相見積もりと同じで、2つの数字が近ければ安心できます。
僕がふるさと納税で使っているのは楽天ふるさと納税です。
まとめ
- 税金は「所得税のレジ」と「住民税のレジ」の2つで払っている
- 住宅ローン控除は割引券。所得税のレジで余った分は住民税のレジで使えるが、上限がある
- 住宅ローン控除とのケンカで損が出るのは、割引券が住民税のレジの上限まであふれたとき
- 自分の場合は、住民税の紙の「住借特控」の欄を見れば確かめられる
僕の場合は、住宅ローン控除が始まっても、ふるさと納税をやめる必要はありませんでした。迷っていたら、まず6月の住民税の紙を1枚出してみてください。
今年のふるさと納税をまだ決めていないなら、毎日食べるお米から選ぶと、そのぶん米代が浮きます。
※税金の仕組みは2026年10月時点の内容です。住宅ローン控除の割合や上限は、家を買った時期や家の種類で変わります。くわしくは国税庁のサイトや、お住まいの市役所で確かめてください。
コメント