毎月ちゃんと払っているのに、リボ払いの残高がなかなか減らない。やめたいけど、何から手をつければいいか分からない。こんなことで困っていませんか。
- 引き落としの額はいつも同じなので大丈夫だと思っていたのに、明細を開いたら残高が前とほとんど変わっていなかった
- 明細やカードのアプリを開くのが怖くて、通知が来ても中身を見ずに閉じてしまう
- 引き落とし日が近づくと、口座にお金が足りているかばかり気にしている
- 家族に言えないまま、足りない分を少しずつリボに回している
僕も昔、妻が知らないままリボ払いに頼っていた時期があります。2019年のお正月にそれが続けられなくなって、最後は自宅に届いたハガキで妻にバレました。
この記事では、僕がどうしてリボに頼るようになって、どうバレたのか、払っても減らないのはなぜなのか、いまリボで困っている人が今日からできることを順番に書いていきます。
僕もリボに頼っていました。2019年のお正月の話
当時の僕は、FXの含み損を抱えたまま損切りせずに塩漬けにしていて、毎月の給料が入ってはFXの口座に入金し、追証(証拠金が足りなくなったときに追加で入れるお金)の通知が来ないようにやりくりし続けていました。銀行からもお金を借りていたんですけど、こちらも毎月の返済は少なめにしていたんです。
そんなことをしていると、生活費は当然足りません。そこで使っていたのがリボ払いで、助けてくれる神制度だと思っていました。相場が上がればすぐ返せるので金利なんてどうでもいいと思っていましたし、どんなに高かろうが数か月しか借りるつもりはない、という感じです。%の大事さと大きさを、全く分かっていませんでした。
毎月の返済額も、かなり少なめの5,000円くらいにしていたと思います。相場が逆転すれば一気に返せるので、手持ちのお金をできるだけ残しておきたかったんです。手持ちのお金が多ければ多いほど負けないと思っていました。リボの残高は50万円ぐらいありました。
2019年1月3日、為替のフラッシュクラッシュ(数分のうちに値段が大きく飛ぶこと)が起きて、塩漬けにしていた通貨は暴落し、追証の通知が来ました。いつもギリギリ耐えるかどうかの瀬戸際だったので入金も少しずつしていたんですけど、三が日で銀行からの振り込みができません。慌ててネット銀行を申し込んだものの、即日では作れませんでした。
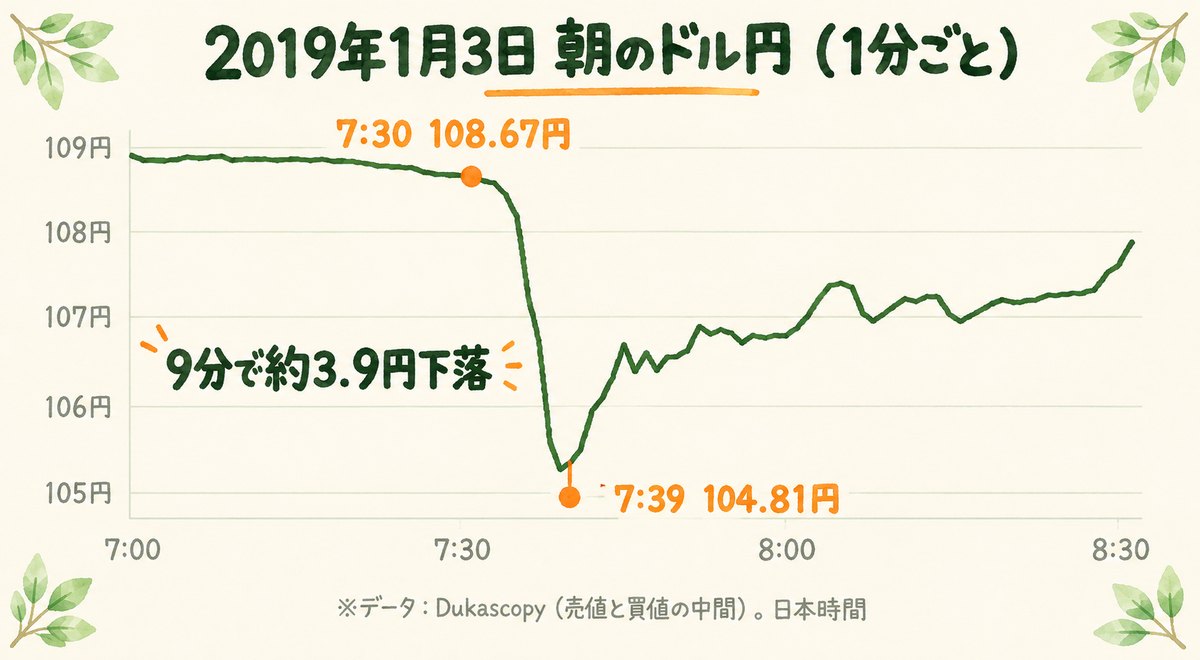
この三が日だけは耐えてくれ。平日になればまた入金できるから。
そう思っていましたが、そのまま強制ロスカットです。2019年の1年間で、FXの取引の損益はマイナス546,160円でした。とても悔しかったですし、当時は本当に辛かったです。
困ったのはそこからでした。すぐ返せると思ってあてにしていたお金がまるごとなくなって、銀行の返済が払えなくなったところに、リボの支払いが重なりました。返済が遅れて自宅にハガキが届き、それで妻にバレてしまいました。
妻は、住宅ローン以外の借金やローンはあり得ないという考えの人です。「次やらかしたら離婚」という条件で、僕が離婚届の自分の欄だけ書いて家に保管し、そのうえで妻が銀行の借金もリボも、残りを全部返してくれました。そこから僕はお小遣いから毎月2万円を妻に返して、ボーナスのお小遣いはなしにして、1年半かけて返しました。
今振り返ると、あのとき痛い思いをして良かったと思っています。

1万円払っても、残高は3,750円しか減らない
当時の僕が分かっていなかったのは、毎月払うお金の中身です。
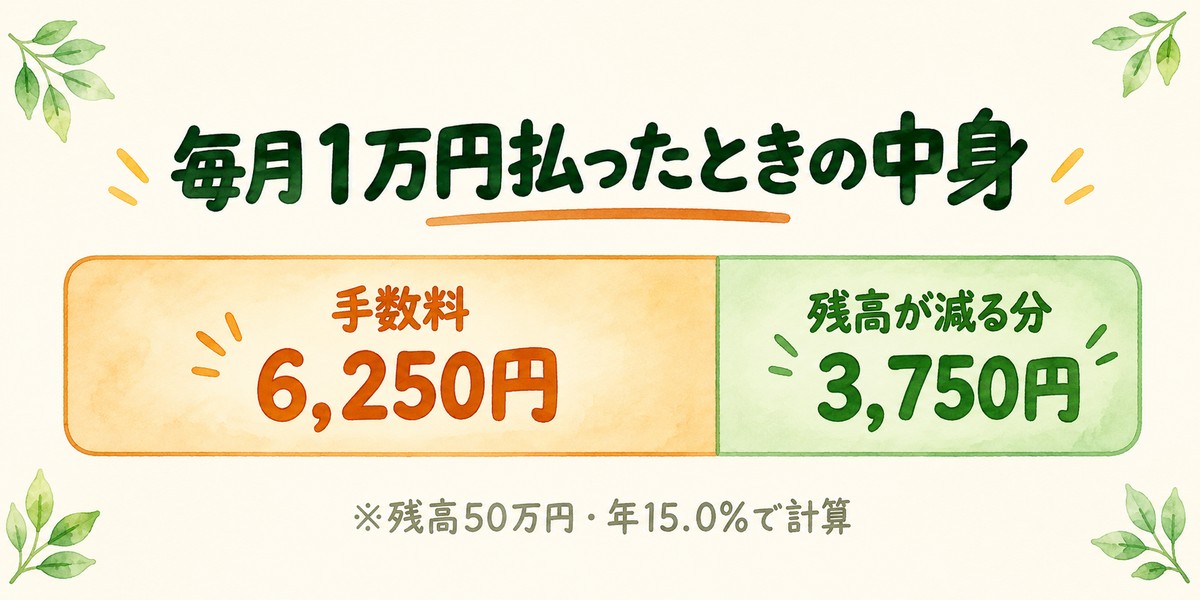
リボ払いは、いくら使っても毎月の支払いがほぼ一定になる払い方ですが、払いきれなかった分はカード会社にお金を借りている状態で、その残高に毎月手数料がかかります。残高50万円・手数料率が年15.0%だと、1か月の手数料はおよそ6,250円です(50万円×15.0%÷12か月)。毎月1万円払っても、そのうち6,250円は手数料で、残高が減るのは3,750円だけになります。
しかも引き落とし額は毎月同じなので、使う額が増えても請求は変わらず、残高が増えていることに気づきにくいです。下の表は、残高50万円から新しく使わずに返していった場合に、返し終わるまでどれくらいかかるかを出したものです。
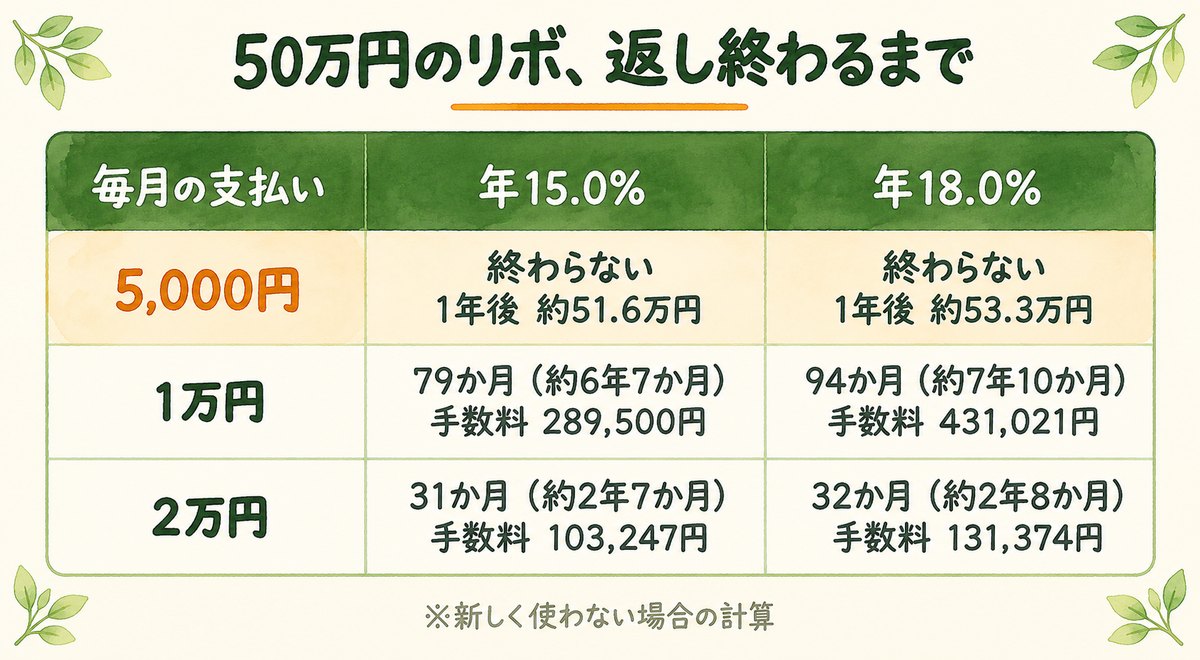
毎月5,000円だと手数料の6,250円にも届かないので、払っているのに残高が増えていきます。毎月1万円でも、年15.0%なら返し終わるまで約6年7か月かかって、手数料は289,500円です。僕が妻に返していたのと同じ毎月2万円でも、リボのまま返していたら31か月かかって、手数料は10万円を超えていました(残高50万円・年15.0%の場合)。
※実際の手数料は日割りで計算され、計算のしかたもカード会社によって違います。JCBや楽天カードのように、手数料が支払額に上乗せされる方式もあります。ここでは分かりやすくするために、年率÷12でざっくり出しています。また実際のカードには、残高に応じて毎月最低いくら払うかの決まりがあります。
手数料率は年15.0%のカードが多かったのですが、2026年は上がってきています。三井住友カードは2026年3月30日以前に入会・設定したカードが年15.0%で、いま入会すると年18.0%です。JCBも2026年10月1日の利用分から順に年18.00%へ変えていて、楽天カードは券種によって年15.00%と年17.64%です(出典は記事の最後)。自分のカードの率は、会員ページか毎月の明細で確かめてみてください。
僕なら、まずこの順番でやります
偉そうに言える立場ではないので、もしいまの僕がリボで困っていたら、という前提で書きます。
① 3つの数字を見る
カード会社の会員ページか毎月の明細で「いまの残高」「手数料率(実質年率)」「毎月の支払額」を見ます。開くのが怖い気持ちはあると思いますけど、この3つが分かれば上の表と同じ計算ができますし、会員ページに返済のシミュレーションが置いてあることも多いです。
② これ以上増やさない
使った分が自動でリボになる設定になっていないか(カード会社によって呼び名が違います)、リボ払い専用のカードではないかを確かめます。国民生活センターによると、こういうカードはお店で「一括で」と言ってもリボになることがあるそうです。設定を変えても、それまでの残高はそのまま残るので、③とセットです。
③ 早く返す
毎月の支払額を増やすか、まとまったお金が入ったときに一部か全部を返すかです。どちらができて、どうやるかはカード会社で違うので、会員ページか電話で聞いてみてください。表のとおり、毎月1万円を2万円にするだけで、返し終わるまでの期間は半分以下、手数料は3分の1ほどになります。
④ 家族に話す
たぶんこれがいちばんしんどいと思います。話すのは払ってもらうためではなく、一人で隠したまま残高を増やし続けないためです。
返済のめどが立たないときは、消費者ホットライン「188」に電話すると、近くの消費生活センターにつながります。
※この記事は、特定の借り換えローンやサービスをすすめるものではありません。
リボをやめてから
リボに頼っていた頃は毎日ドキドキしていて、毎日が切羽詰まった状況でした。自分でも、この期間は性格が変わったかのようにイライラしていました。
リボ払いは、妻にバレてから一度も使っていません。いまは生活防衛費を1年分、ふつうの銀行口座に置いています。
家計管理も夫婦で共有して、個々で動くのではなくワンチームとして動き出してから、全ての歯車がうまく噛み合い、資産も大きく増えてきてくれています。
当時はすごくしんどかったですし、家族にバレた瞬間も動悸がすごくて、このまま人生終わってしまうんかなと思ったぐらい落ち込みました。でも振り返ると、自分の人生においてバレて良かったです。あの時、そう気づかせてくれたおかげで今があると思っています。
あのとき書いた離婚届は、妻がいつの間にか捨ててくれていました。
出典
- 三井住友カード「リボ払い」https://www.smbc-card.com/mem/revo/revo21.jsp
- JCB「リボ払い」https://www.jcb.co.jp/service/payment/revolving/index.html
- 楽天カード「支払い方法・手数料」https://www.rakuten-card.co.jp/adjustment/service/
- 国民生活センター「利用明細は必ず確認!意図せぬリボ払いに注意」(見守り新鮮情報 第524号・2025年10月23日)https://www.kokusen.go.jp/mimamori/mj_mailmag/mj-shinsen524.html
※手数料率は2026年10月22日に各社の公式ページで確認したものです。
コメント