- 住宅ローンの金利が上がるお知らせが届いた
- 余ったお金を、繰上げ返済に回すかNISAに回すかで迷っている
- 住宅ローン控除がもうすぐ終わる、または終わった
10月、住宅ローンの金利見直しのお知らせが届きました。0.948%から1.448%へ。2027年1月の返済分から上がります。
しかもうちは、住宅ローン控除が去年(2025年分)で終わっています。控除がなくなったところに、0.5%の利上げが重なります。
上がるのは分かっていたし、許容範囲のはず。でも、いざ通知が来ると、正直焦る気持ちはありました。
それで、毎月の余ったお金を「繰上げ返済」と「NISAの積立」のどっちに回すか、計算してみたんです。
先に結果を書くと、我が家の分かれ目は、運用の利回り年1.5%です。運用で年1.5%より増えれば積立のほうが多く残り、下回れば繰上げのほうが多く残ります。
どっちが得かは、金利も残高も人によって違うので言い切れません。この記事では、我が家の分かれ目と、自分で同じ計算をするための手順を書いていきます。
住宅ローン控除が終わると、ローンは「借りているだけでプラス」ではなくなる
うちの住宅ローン控除は、2016年12月に入居して10年間。去年の分で終わりました。
控除の額は、年末のローン残高の1%です(借り換えた場合は、借り換える直前の残高を超えた分は控除の対象外です)。借り換えてからの金利は1%を切っていたので、控除で戻ってくる額のほうが、払う利息より大きかったんです。借りているだけでプラスになる、ちょっと不思議な状態でした。
今年からは控除がありません。払う利息が、そのまま我が家のコストになります。
毎月の返済額は変わらない。でも中身が変わる
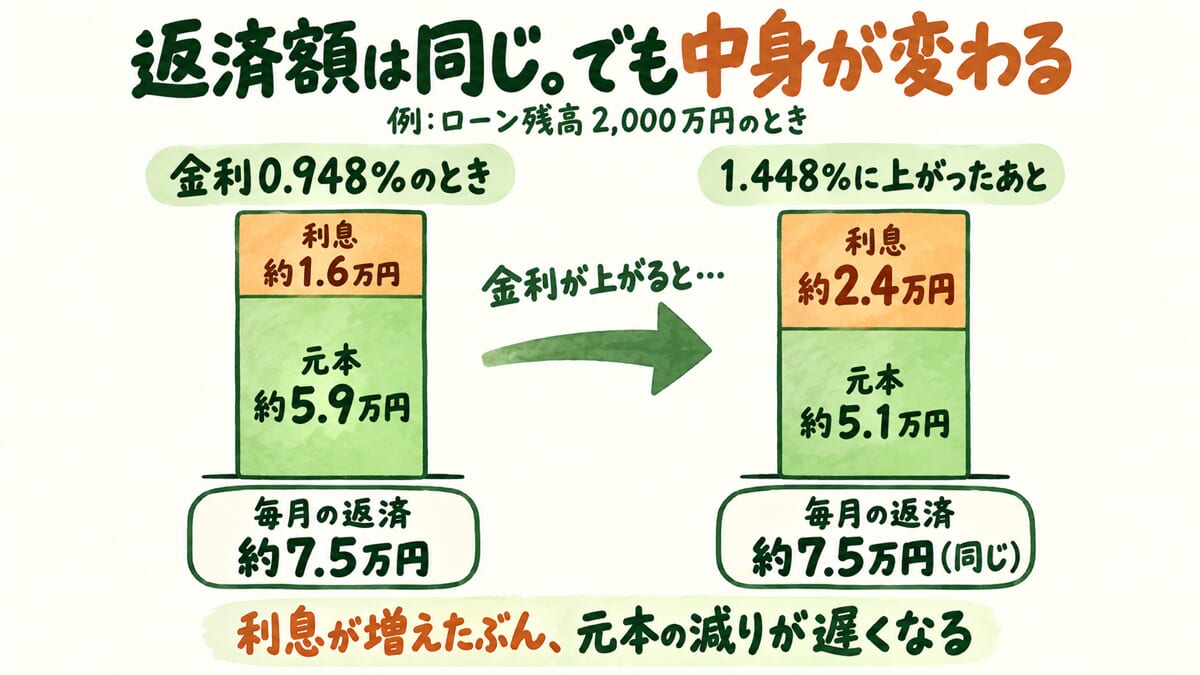
うちのローンには「5年ルール」(金利が変わっても、返済額は5年間変えない決まり)が付いているので、毎月の返済額はすぐには変わりません。次に返済額が見直されるのは2029年12月です。
そのかわり、毎月の返済のうち利息の割合が増えて、元本の減り方が遅くなります。返済額が同じなので気づきにくいところです。
返済額が変わらないなら、気にしなくていいのでは…?
返済額が同じでも、元本が減らないぶん、最後まで払う利息の合計は増えていきます。
繰上げ返済は「ローン金利と同じ利回りが確実に出る運用」と同じ
繰上げ返済で100万円を返すと、その100万円にかかるはずだった利息がなくなります。金利が1.448%なら、毎年1.448%で確実に増える運用をしたのと同じです。
なので比べる相手は、「NISAで運用したら年何%増えるか」です。この2つを並べれば、どっちに回すと多く残るかが見えます。
※ここで言う「確実」は、金利がこのままの場合です。変動金利なので、金利が変われば繰上げの効果も変わります。
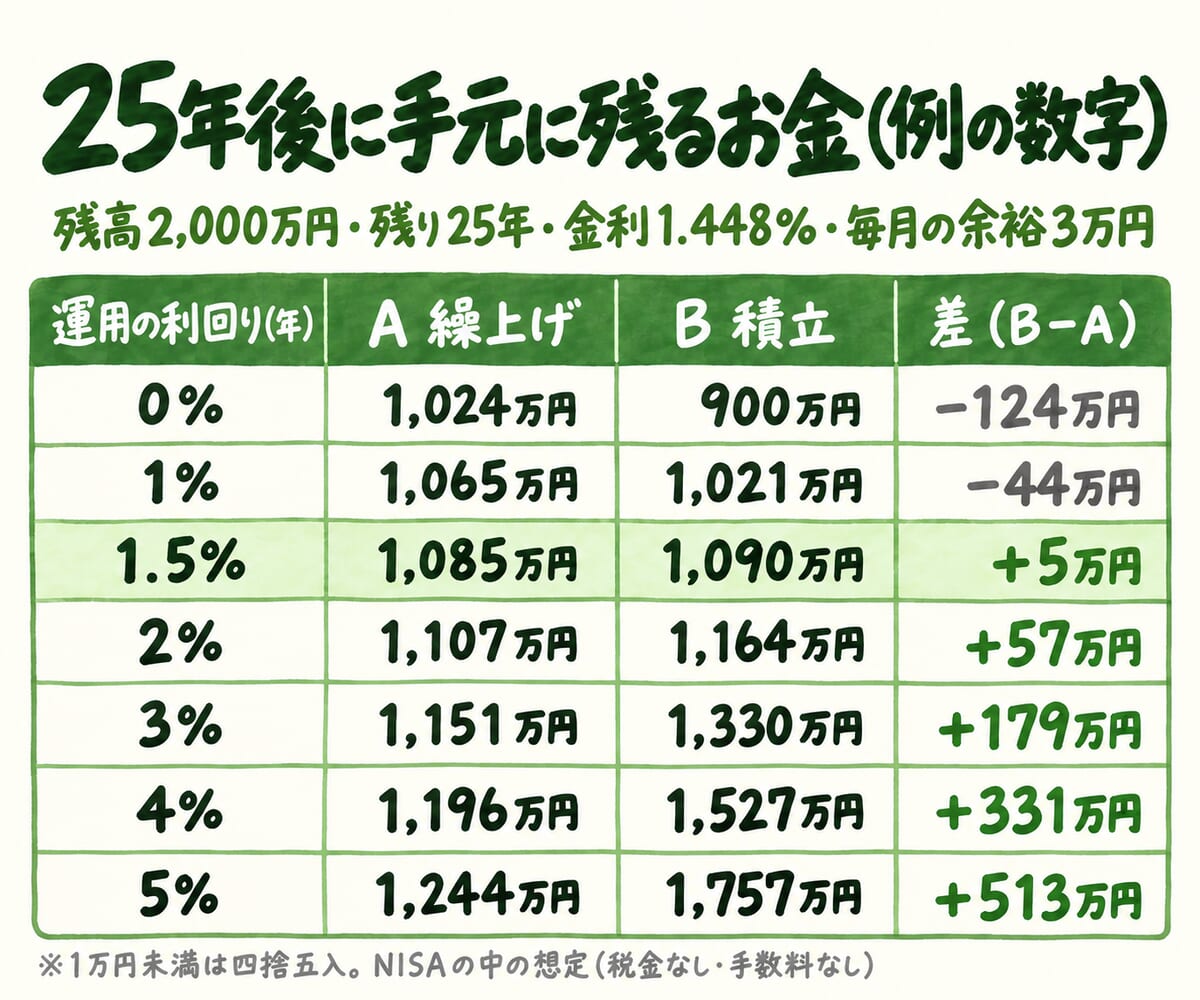
例の数字で計算した結果(残高2,000万円・残り25年)
ここからは、うちの実際の金額ではなく、例の数字で計算しています。
【前提】
- ローン残高 2,000万円・残り25年(300回)・元利均等
- 金利 1.448%(25年間ずっと同じと仮定)
- 毎月の返済 約79,500円(はじめから1.448%で組んだ場合。上の図の約7.5万円は、0.948%のときに決まった返済額です)
- 毎月の余裕 3万円(返済と合わせて毎月 約109,500円を使う)
- A 繰上げ:3万円を毎月ローンに上乗せ(期間短縮)。完済したら、毎月 約109,500円を積立に回す
- B 積立:ローンは予定どおり返し、3万円を毎月NISAで積立
- 25年後に「手元に残った積立のお金」で比べる。どちらもローンは0円。NISAの中なので税金なし、手数料は入れていない
Aは17年3か月で完済します。繰上げで浮く利息は約124万円です。
25年後に手元に残るお金(例の数字)
運用の利回りと、25年後に残るお金
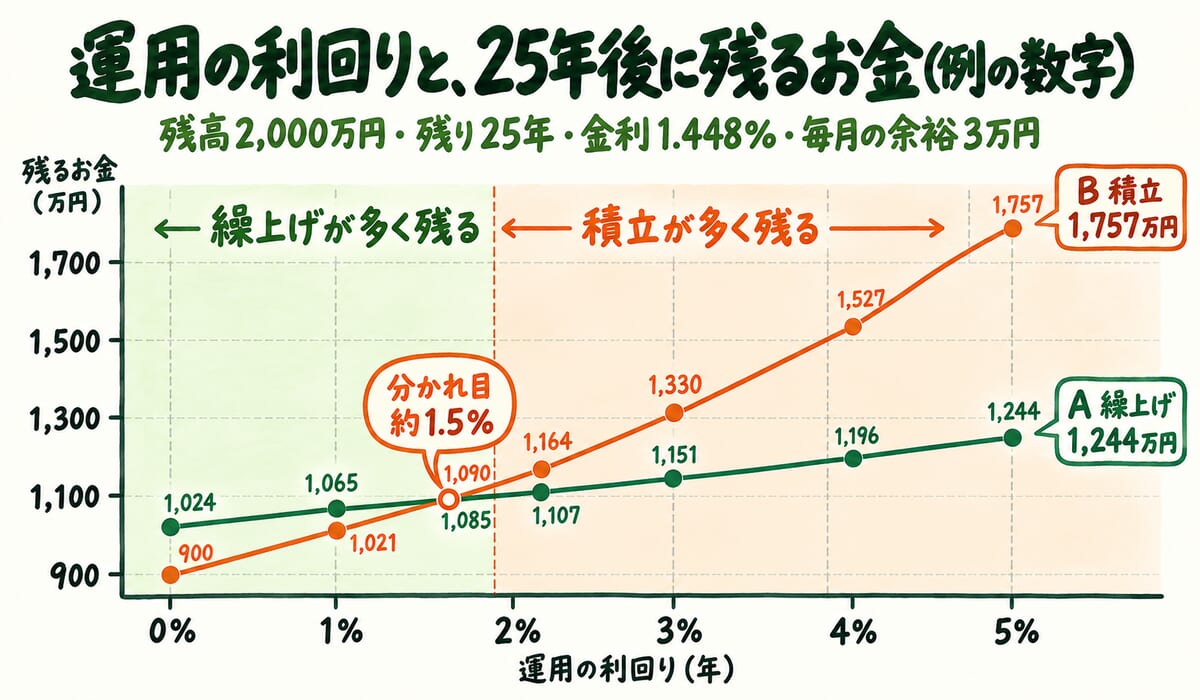
利回り0%のときの差(−124万円)は、繰上げで浮いた利息とほぼ同じ額です。利回りが上がるほど、積立のほうが伸びていきます。
分かれ目は年約1.5%(1.46%)。ローン金利の1.448%とほぼ同じところです。
うちの実際の残高と返済額で計算しても(金額は書きません)、分かれ目は約1.5%。ほぼ同じところに来ます。
残高が違っても、分かれ目はローン金利のあたりに来ます。
金利がさらに上がると、分かれ目も一緒に上がる
金利が2.448%(今より+1%)だった場合も、例の数字で計算してあります。このときの分かれ目は約2.5%です。
分かれ目はローン金利にくっついて動きます。金利の見直しがあるたびに、比べ直す必要があります。
表に出ないことが5つある
表は「お金がいくら残るか」だけの比較です。実際に決めるときは、表に出ないことのほうが大事だったりします。
団信:万一のとき、繰上げたお金は戻らない
団信(団体信用生命保険)に入っていると、万一のときはローンの残りが保険で返されます。そのとき、繰上げで先に返したお金は戻ってきません。積立のお金は、そのまま家族に残ります。
繰上げたお金は、あとから取り出せない
繰上げ返済したお金は、二度と取り出せません。積立は売れば戻せます。ただし暴落のときは減っています。
▼繰上げより先に、生活防衛費があるかを確認

繰上げたお金が取り出せないのは、当たり前のことだと思っています。
繰上げ返済をしても、その分借金が減るので、資産が減るわけではありません。
ただ、すぐ使えるお金は減ります。
確実さ:繰上げは確実、運用は年によって上下する
繰上げは、ローン金利ぶんが確実に浮きます。運用は年によって大きく上下します。年金を運用しているGPIFでも、リーマン・ショックのあった2008年度は−7.57%でした。
税金:NISAの枠を使い切ったあとは分かれ目が上がる
NISAの中なら、運用で増えたぶんに税金はかかりません。枠を使い切って特定口座で積み立てると、利益に約20%の税金がかかります。
例の数字で、最後に利益へ20.315%かかる前提で計算し直すと、分かれ目は約1.8%に上がりました。
住宅ローン控除が残っている人は、繰上げの得が小さくなる
控除は年末の残高に対してかかるので、繰上げで残高を減らすと控除も減ります。控除を使い切れている人なら、繰上げで浮くのは「金利から控除の率を引いたくらい」になります。うちはもう控除が終わったので、この計算の考え方がそのまま当てはまります。
自分の分かれ目を計算する手順
ステップ1:返済予定表で3つの数字を見る
- いまの金利と、次に変わる金利
- ローンの残高と、残りの回数
- 「5年ルール」「125%ルール」が付いているか(返済額がいつ見直されるか)
ステップ2:住宅ローン控除が残っているか確認する
残っていれば、繰上げの効果はその分だけ小さくなります。控除の率は入居した年で違います(うちは1%でした)。
ステップ3:期待する利回りを決めて、ローン金利と比べる
- NISAの中で運用するなら、分かれ目は「ローン金利とほぼ同じ」
- 特定口座なら、それより少し上
- 利回りは「期待する数字」から、さらに少し低めに見ておく
決めきれないときは、繰上げに回すつもりのお金を別の口座にためておく手もあります。繰上げ返済はいつでもできますが、繰上げたお金は戻ってきません。
我が家が決めたこと
うちは、いまのままNISAを優先することにしました。NISAで運用してきた平均の利回りと天秤にかけて決めました。ただ、この先うまく立ち回れるように、現金の比率を上げて、いつでも繰上げ返済できる準備はしていこうと思っています。
※これは我が家の計算の記録で、特定の商品や返済の方法をすすめるものではありません。金利・控除・団信の条件はローンごとに違うので、返済予定表と銀行の案内で確認してください。
コメント