今年1〜8月の家計簿で、子どもの歯の矯正に払ったお金は340,706円。矯正の総額は約80万円で、そのうち今年の分が34万円です。
ここはあまり把握できてなかった…
矯正は数年前から、やる方向で話していました。金額も「なんとなく100万円はいかないくらい」と聞いていたので、金額そのものは許容範囲だったんです。
それでも、払ったのは投資に回すつもりだったお金から。前に家計の見える化の記事で書いた矯正代の話は、これです。
だいたいの金額は聞いていたのに、なぜ投資のお金から出ていったのか。矯正代を、特別費として分けていなかったからです。
この記事では、特別費とは何かと、我が家で今年大きかった特別費3つ、そして矯正代をどう管理していたかをそのまま書きます。
- 特別費という言葉は聞くけど、中身がよく分からない
- 車検や家具の買い替えが来るたびに、家計が崩れる
- 生活防衛費はあるけど、特別費とは分けていない
- 投資用のお金に手をつけたことがある
特別費とは「毎月じゃないけど、いつか必ず来る出費」
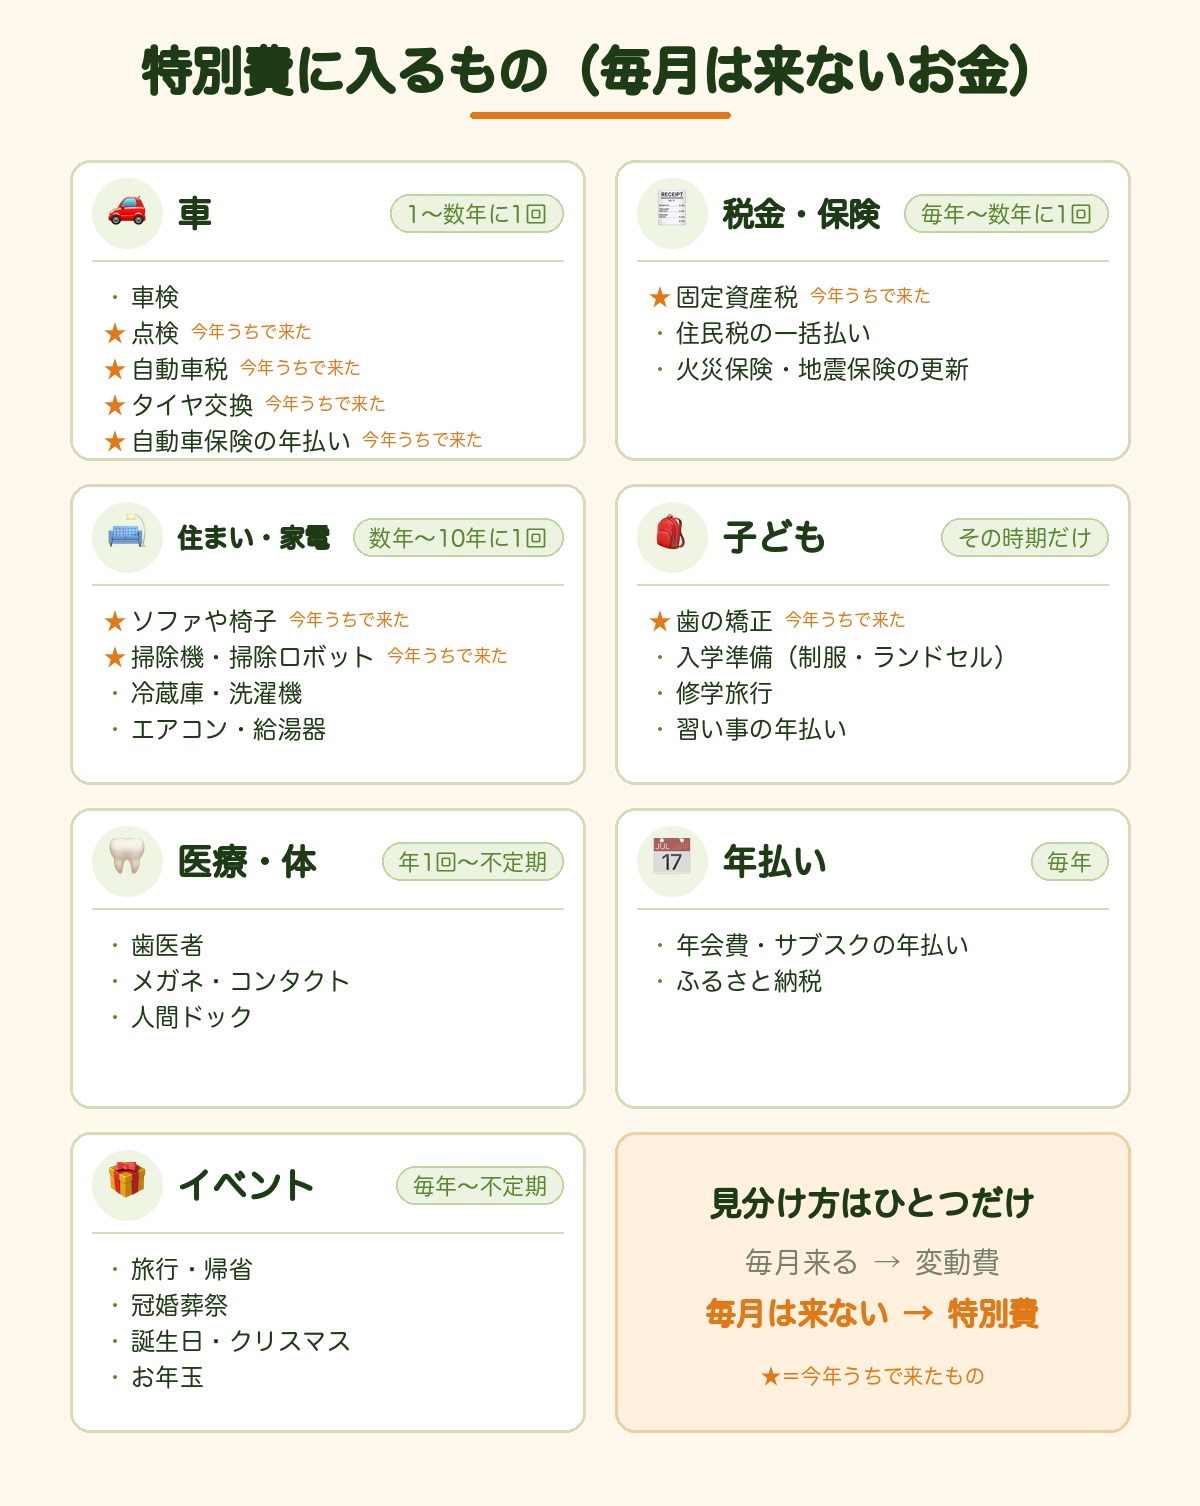
特別費は、毎月は出ていかないけど、年に1回や数年に1回まとまって出ていくお金のことです。車検、税金、家具や家電の買い替え、子どもの医療費などが入ります。毎月の家計簿だけ見ていると、ここが抜けます。
我が家で、特別費として毎回用意してきたのは車検と税金。どちらも来ると分かっているので、前から用意していました。
でも、今年のタイヤ交換は急に必要になって、用意していませんでした。車検のように「来ると分かっている物」だけ用意していても、こういう出費が来るんです。
特別費に入るものの例
変動費との分け方は「毎月来るかどうか」
前の記事で、支出を固定費・変動費・特別費の3つに分ける話を書きました。迷いやすいのは、変動費と特別費の境目です。
目安はシンプルで、毎月来るなら変動費、毎月は来ないなら特別費。食費は毎月来るので変動費。車検は毎月は来ないので特別費です。金額の大きさではなく、来る間隔で分けます。1万円の年会費でも、引き落としが年に1回なら特別費に入れます。
生活防衛費・投資のお金とのちがい
それって生活防衛費と何がちがうの?
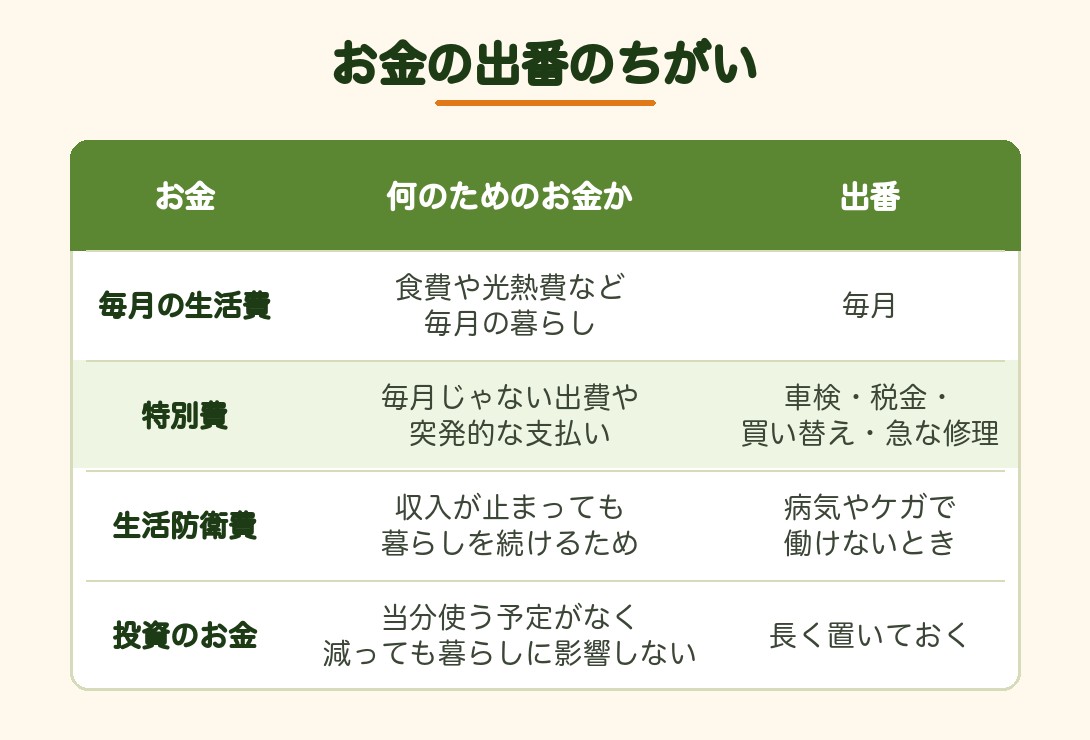
生活防衛費は、病気やケガで収入が止まったときに、暮らしを続けるためのお金です。特別費は、毎月じゃない出費や、突発的な支払いに備えるお金です。同じ「いざというときのお金」に見えて、出番がちがいます。
生活防衛費から特別費を払うと、その分だけ、収入が止まったときの備えが減ります。しかも2つが同じ場所にあると、減ったことに気づきにくいんです。
生活防衛費の話はこちらに書いています。

我が家の今年1〜8月の特別費、大きかった3つ
今年1〜8月の家計簿から、大きかった3つを出します。
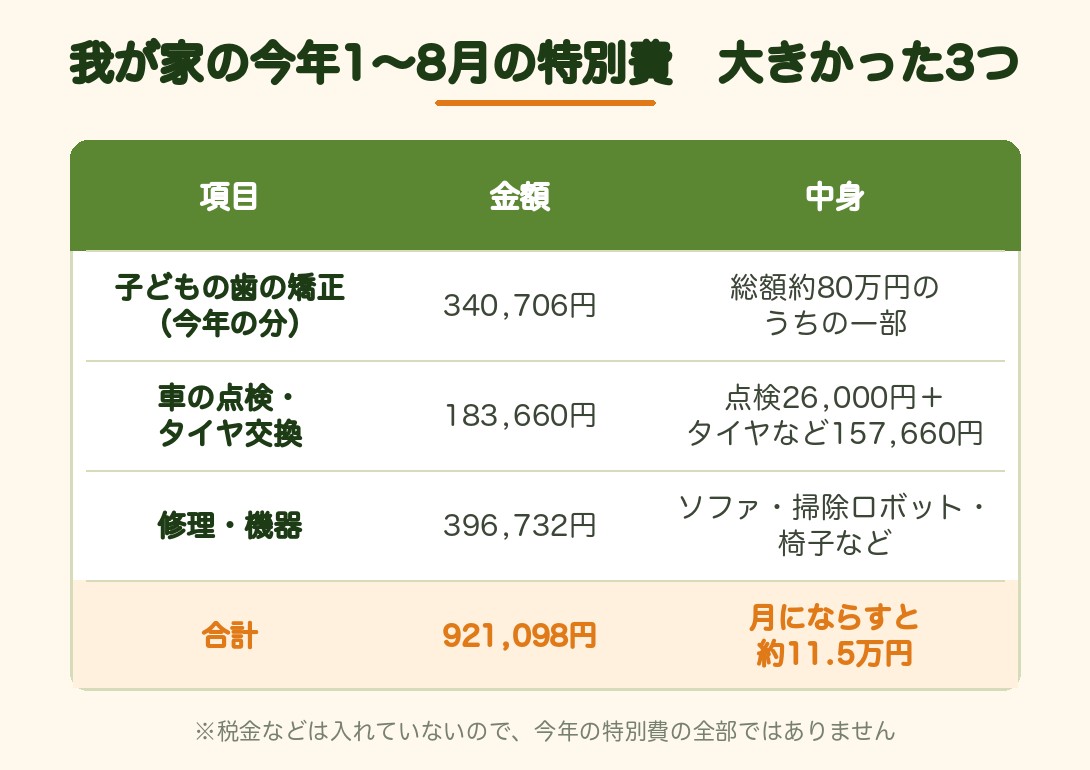
車は、4月の点検と、6月のタイヤ交換などです。今年は車検の年ではありません。
「修理・機器」は家計簿の項目の名前です。今年の中身は、ソファの購入、掃除ロボット、椅子など。
この3つだけで約92万円。月にならすと11.5万円で、毎月の食費や光熱費とは別に、これだけ出ていっていました。税金などはここに入れていないので、今年の特別費の全部ではありません。
どれも毎月は来ません。でも、今年は8か月でこれだけ来ました。
矯正代もタイヤ代も、投資の余剰資金と混ざっていた
車検と税金は毎回特別費で用意してきたのに、矯正代もタイヤ代も特別費に入れていませんでした。特別費・生活防衛費・投資の余剰資金も、もともと分けていなかったんです。
では、矯正代やタイヤ代はどう管理していたのか。
投資余剰資金が100万を切らないように大雑把に管理していた
「100万円はいかないくらい」と聞いていたので、投資の余剰資金が100万円を切らないようにしておく。矯正代のために分けていたわけではなく、この大雑把な管理だけでした。
我が家は今、高配当株投資にシフトしている途中で、年間配当金を目標額まで増やすために、毎月コツコツ買い集めています。
ただ、株は見れば見るほど買いたくなるんですよね。投資余剰資金から少しずつ買っていたので、100万円を切ることもあり、切ってしまうたびに戻すようにしていたんです。
これだと、矯正のお金と投資のお金の境目が、そのときどきで動きます。いつ、いくら出ていくかを分けて管理していなかったので、矯正代は投資の余剰資金と混ざったまま。払うときも、投資に回すつもりだったお金から出ていくことになりました。
今は、特別費・生活防衛費・投資の余剰資金を分けている
今は、特別費・生活防衛費・投資の余剰資金を完全に分けるようにしています。それは今年からです。
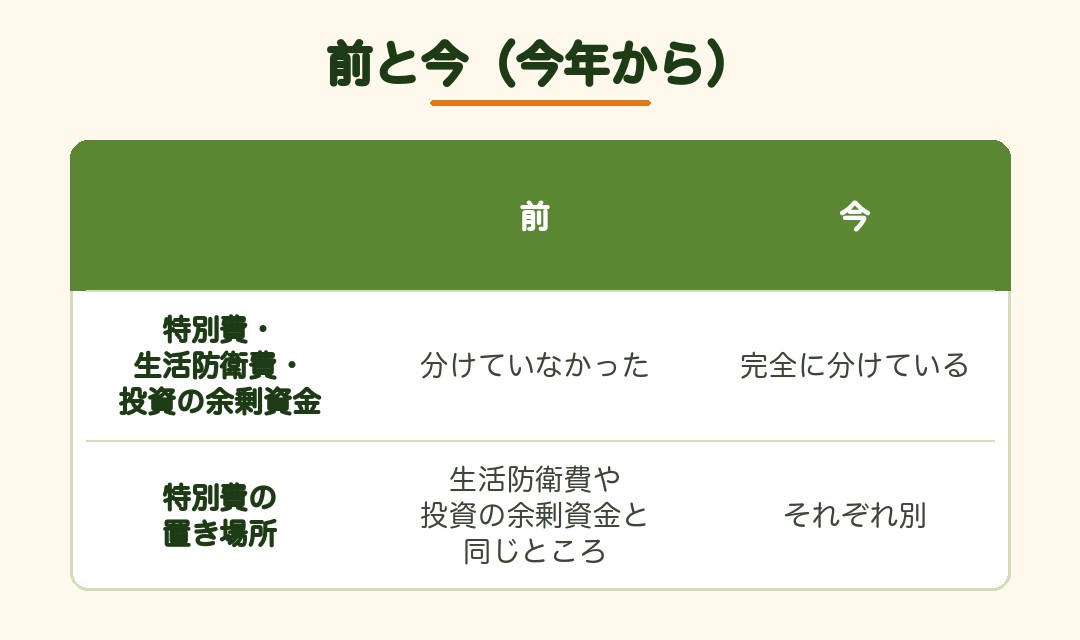
特別費があると「突発的な出費で赤字にならない」
特別費を積んでいてよかったと思うのは、ここです。
突発的な出費で赤字にならないのが心強い
特別費から出せば、まとまった出費が来た月でも、毎月の家計は赤字になりません。家具や家電の買い替えのような出費も、毎月のやりくりとは別に考えられます。
とはいえ、正直に言うと、いまの特別費はけっこうやばい状況です。
家計の管理は、ずっと徹底してきたつもりでした。でも、資産が大きく増えてくると、同時に財布の紐がゆるくなりがちなんです。これは、よくないパターンに入りかけています。
毎月、月初に先月の家計を集計して見直しているので、そこで立て直していきたいと思っています。
今日やること:去年の家計簿から「毎月じゃない出費」を拾い出す
特別費がいくらかかっているかは、去年の記録を見れば出てきます。やることは「拾い出す」の1つだけ。手順は3つです。
① 去年1年分の家計簿か、カードの明細を開く
家計簿アプリでも、ノートでも、クレジットカードの利用明細でも大丈夫です。我が家はマネーフォワード MEで家計簿をつけているので、ここから拾いました。家計簿をつけていない方は、カードの明細と銀行口座の引き落としを見れば、大きな出費はだいたい拾えます。カード会社のサイトやアプリで、1年分の利用明細をまとめて見られることも多いです。
② 毎月は出ていないお金に印をつける
金額の大小ではなく、「毎月は来ない」ものに全部印をつけます。上の表の例を見ながら、1か月ずつ見ていくと拾いやすいです。
- 車検、自動車税
- 固定資産税などの税金
- 家具、家電の買い替え
- 子どもの医療費
- 旅行、冠婚葬祭
年払いにしているもの(保険、サブスク、会費など)も忘れずに拾います。1年に1回しか引き落とされないので、いちばん見落としやすいところです。
「この月だけ急に高い」という月があれば、そこにたいてい特別費が入っています。特別費か変動費か迷うものは、いったん特別費に入れておいて大丈夫です。
③ 印をつけたものを表にして、合計する
拾ったものは、こんな表にしておくと見やすいです。
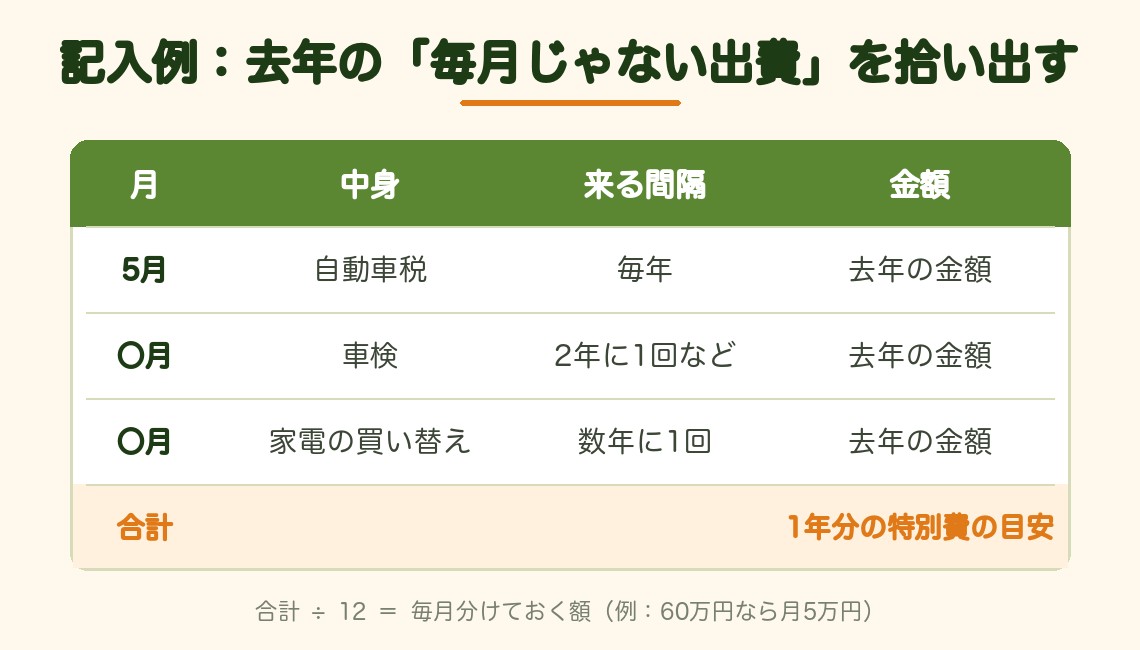
全部を合計すると、それがあなたの家の1年分の特別費の目安です。合計を12で割ると、毎月いくら分けておけばいいかも出ます。たとえば合計が60万円なら、月5万円。
まずは去年の明細を開いて、印をつけて合計を出すところまでやってみてください。
コメント