ジュニアNISAで積み立ててきたお金って、18歳になったらどうなるかご存じですか。
僕は「そのまま新NISAに移るんだろう」と思ってたんですけど、調べたら全然違いました。
移らないんです。18歳になると、持っている商品が課税口座に自動的に払い出されます。
うちは娘2人ぶんを積んできて、使い道も教育資金と決めているので、これが完全に他人事じゃなかったんですよね。この記事では、18歳で何が起きるのかと、教育資金に使うなら先に決めておくことをまとめています。
- 子ども名義のジュニアNISAを持っている方
- 18歳になったあと、どうなるか分かっていない方
- 2027年から始まるこどもNISAと、扱いが同じだと思っている方
- 教育資金に充てるつもりの方
18歳になると、課税口座に自動で移ります
先に結論です。
ジュニアNISAは、1月1日時点で18歳になる年に、課税口座(特定口座・一般口座)へ自動的に払い出されます。しかも新NISAの口座へ移すことはできません。
手続きも要らなくて、勝手に移ります。移ったあとは普通に課税される口座になるので、売って利益が出れば、そこに税金がかかるようになります。
ジュニアNISA 払い出し早見表
「1月1日時点で18歳になる年」と言われても、自分の子が何年になるのかって、数えないとパッと出てこないんですよね。なので早見表にしました。
| 2026年1月1日時点の年齢 | 課税口座に移る年 |
|---|---|
| 17歳 | 2027年 |
| 16歳 | 2028年 |
| 15歳 | 2029年 |
| 14歳 | 2030年 |
| 13歳 | 2031年 |
| 12歳 | 2032年 |
| 11歳 | 2033年 |
| 10歳 | 2034年 |
| 9歳 | 2035年 |
| 8歳 | 2036年 |
| 7歳 | 2037年 |
| 6歳 | 2038年 |
| 5歳 | 2039年 |
| 4歳 | 2040年 |
| 3歳 | 2041年 |
該当する年が出たら、その年をライフプラン表か家族のカレンダーに書き込んでおいてください。うちも娘2人ぶんの年を、先に書き出しています。
こどもNISAとは出口がまったく違います
| ジュニアNISA | こどもNISA(2027年〜) | |
|---|---|---|
| 大人のNISAとの関係 | 別の口座 | 同じ口座の中 |
| 18歳になったら | 課税口座に払い出し | 大人のNISA口座へそのまま移る |
| 非課税のまま続けられるか | 続けられない | 続けられる |
名前は似ているんですけど、出口がまったく違うんですよね。
同じ「子どものNISA」なのに、こんなに違うとは思っていませんでした
課税口座に移るとき、取得価額は「その日の値段」に付け替わります
ここ、意外と知られていないところだと思います。
課税口座に移された商品は、移管された日の時価が、新しい取得価額として記録されます。買ったときの値段ではないんです。
たとえば80万円で買ったものが移管の時点で120万円になっていたとしたら、課税口座での取得価額は120万円になります。そのあと140万円で売っても、税金がかかるのは差額の20万円だけなんですよね。
つまりジュニアNISAで運用していた期間の値上がり分には、税金がかからないということです。ここは素直にありがたい仕組みだと思います。
問題は、逆のときです。
移管の年に相場が下がっていたら、下がった値段が取得価額として記録されます。そのあと相場が元の水準に戻っただけでも、「利益が出た」と見なされて税金がかかってしまいます。
買った値段に戻っただけなのに税金だけ発生する、ということが起きるんです。18歳を迎える年って自分では選べないので、ここがいちばん怖いところだと思っています。
値段が戻っただけで税金がかかる、というのは想像していませんでした
うちは2023年11月に始めました。終わる2ヶ月前です
我が家がジュニアNISAを始めたのは2023年11月なんですけど、制度が終わったのが2023年末なので、終了の2ヶ月前でした。
当時はとにかく「間に合わせる」ことしか考えていなくて、出口のことなんて何も調べていませんでした。
娘2人ぶんは同じ時期に、同じ金額で、同じ銘柄にしています。理由は単純で、あとで揉めないためです。姉妹で金額が違ったり片方だけ成績が良かったりすると、渡すときに説明が要りますけど、同じにしておけば説明そのものが要らなくなるので。
この判断だけは、いま振り返っても正解だったなと思っています。出口だけが残っている今、2人ぶんをまったく同じ手順で処理できるので。
うちは教育資金に充てる予定です
使い道はもう決めていて、大学などの教育資金にあてる予定です。
そう決めたあとに気づいたことがあります。
大学の費用が動き出すのは、高3の冬から18歳の春にかけてです。ジュニアNISAの払い出しも、ちょう、18歳になる年なんですよね。
お金が要る時期と、払い出される時期がほぼ重なります。ということは、その年に相場が下がっていたとしても、待つという選択肢がとれません。
だから「18歳を待つのか、その前に動くのか」を、先に考えておく必要があります。
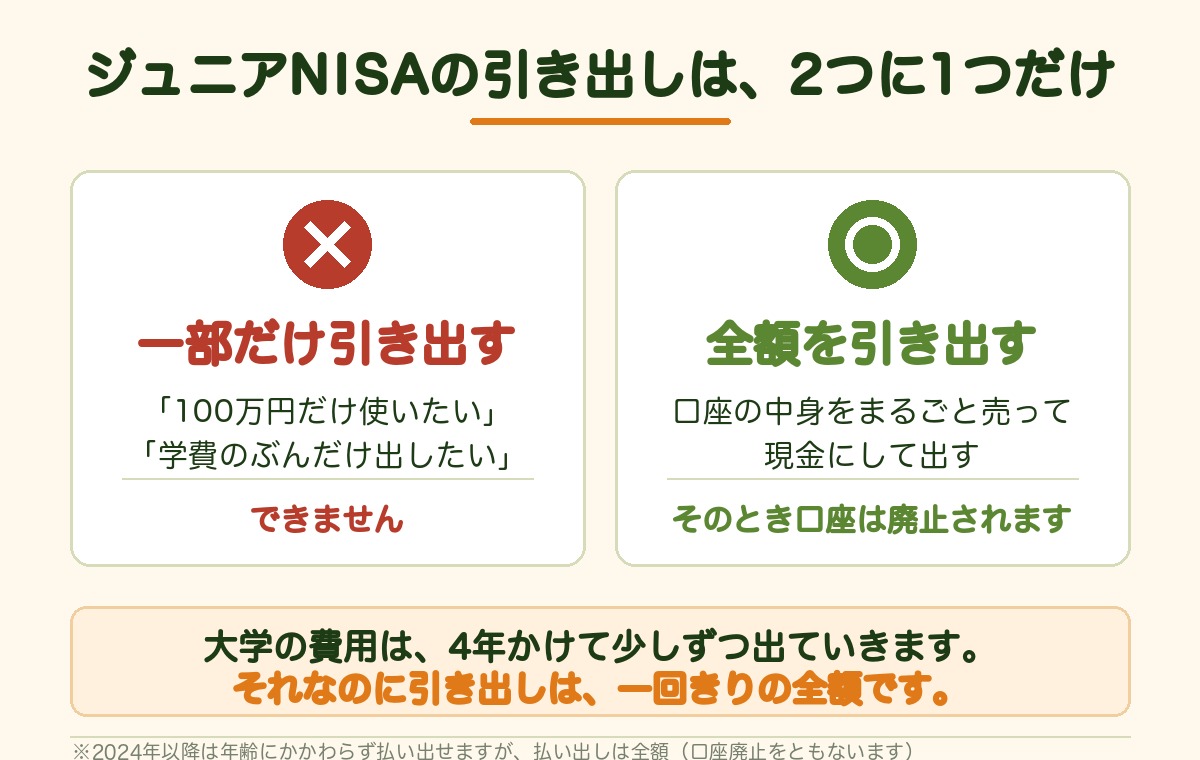
引き出すなら「全額か、ゼロか」しかありません
2024年以降、ジュニアNISAは年齢や理由に関係なく、いつでも非課税で払い出せるようになったので、18歳を待つ必要はありません。
ただ、ここに条件があるんです。
一部だけ引き出すことはできなくて、引き出すなら全額を払い出して、口座を廃止するしかありません。しかも口座の廃止は書面の手続きになります。
つまりこうなります。
| できること | |
|---|---|
| 18歳より前に使いたい | 全額を一度に引き出して、口座を閉じる |
| 少しずつ使いたい | できない |
| 18歳まで置いておく | できる。ただし18歳で課税口座に自動的に移る |
大学の費用って4年かけて少しずつ出ていくのに、引き出しのほうは一回きりで全額なんですよね。つまり「いつ、どの相場で、全部を現金にするか」を一度で決めることになります。

少しずつ取り崩す、ができないとは思っていませんでした
使う時期が決まっているお金を、株のまま持つということ
ここが今回いちばん考えたところです。
教育資金って使う時期が決まっているお金なので、「相場が戻るまで待とう」ができないんですよね。
18歳の直前に相場が下がっていたら、下がったまま売ることになります。
使う時期が近いお金を株のまま持たない。これは投資の基本だと思っているんですけど、うちのジュニアNISAはまさにその条件に近づいていきます。
だから今やっているのは、この2つです。
① 何年の何月に、いくら必要になるかを書き出す
大学なら、出ていくのは入学の年だけじゃないんですよね。受験料が高3の冬に来て、入学金と前期の授業料が2月から3月、そこから4年間は毎年授業料が続きます。一人暮らしなら、引っ越しと家具の費用も同じ時期に重なります。
この「何年の何月」が決まらないと、いつ現金にするかも決められません。
② 何年前から現金に寄せ始めるかを決めておく
正直に書くと、うちはここがまだ決まっていません。1年前からなのか、3年前からなのか。期間を長く取るほど、途中で相場が下がっても戻るのを待てます。
ただ、その年になってから相場を見て決めようとすると、下がっていたときに動けなくなります。だから2034年が来る前に、ここだけは決めておきたいと思っています。
⚠️ここは制度の細かいところなので、実際に動かす前に証券会社に確認してください。口座によって手続きが違います。
教育資金に使わない場合は、売って買い直すしかありません
「教育資金ではなく、非課税で持ち続けたい」という方もいると思います。
その場合は一度売って、本人の新NISA口座で買い直すしかありません。移し替える手続きが用意されていないので。
ただ、買い直した分は当然ながら本人の生涯投資枠1,800万円を使います。
売るタイミングも大事です。課税口座に移ってから売ると、移管後に値上がりしていた分には税金がかかります。18歳より前にジュニアNISAの中で売ってしまえばそこは非課税ですけど、その場合は18歳になるまで現金のまま待つことになります。
いちばんの問題は、その頃には忘れていることでした
ここまで書いておいてなんですが、本当の問題はこれです。
18歳ってまだ何年も先です。制度のことを今調べても、その年になったときに覚えている自信がまったくないんですよね。
なのでライフプラン表に書き足しました。うちは2034年と2037年。長女と次女が、それぞれ18歳になる年です。
その行に「ジュニアNISA 受取可」と入れてあります。何年に何が起きるか、その年に何をするか。そこまで書いておけば、その年に表を見るだけで済むので。
覚えておこうと思っているうちは、たぶん忘れます。仕組みに置いておくほうが確実なんですよね。
まとめ
- ジュニアNISAは18歳で課税口座に自動的に払い出される。新NISAには自動で移すことはできない
- 2027年からのこどもNISAとは出口が違う。同じだと思っていると間違える
- 2024年以降はいつでも非課税で引き出せる。ただし全額払い出し+口座廃止で、一部だけは不可
- 課税口座に移るとき、取得価額はその日の時価に付け替わる。下がった年に移ると、戻っただけで課税される
- 教育資金に使うなら、いつ現金に寄せるかを先に決めておく
- 兄弟姉妹がいるなら、同時期・同額・同銘柄にしておくと揉めない
- 忘れるので、ライフプラン表などの年表に書いておく
この記事を閉じたあと、お子さんが18歳になるのが何年かだけ数えてみてください。まずはそこからです。
※すべて自分の記録です。おすすめではありません。制度の詳細は証券会社や公式の案内でご確認ください。

コメント